(贵州财经大学会计学院 贵州贵阳 550027)
【摘 要】本文以我国西南地区制造业上市公司为样本,利用沪深证券交易所2014年对外公布的数据,实证分析研究了上市公司社会责任与企业价值的相关性,并根据研究结果提出三点建议:企业应和政府建立融洽的政企关系,为企业提供良好的发展环境,促进企业价值不断提升;企业应在一定范围内改变高度集中的股权结构,形成相互制衡的股权形式;协调好企业与职工的关系,提高工作效率。
【关键词】西南地区;制造业;上市公司社会责任; 企业价值;相关性;建议
一、引言
在学术界,上市公司社会责任与企业价值的关系问题一直是大家关注的焦点。其关系究竟是正相关、负相关还是不相关?因此弄清这一问题对于推动上市公司社会责任和企业价值无论在理论或是在实践上都具有重要意义。本文的研究意义主要体现在以下几个方面: 第一,西南地区由于其天然的地理位置导致其与东部地区的发展有较大差异,通过研究上市公司社会责任与企业价值之间的关系,从而可以正确地引导西南地区的企业在一定程度范围内履行好其自身的社会责任从而使企业价值最优;第二,制造业是我国社会经济命脉的重要组成部分,在经济发展过程中扮演着一个不可或缺的重要角色,研究该行业的社会责任与企业价值之间的相互关系是一个非常有意义的课题。第三,本文的研究结果显示,西南地区的上市公司对政府、职工的社会责任与企业价值呈正相关,而其对投资者的社会责任与企业价值却呈显著负相关。这说明企业对政府和职工比对投资者履行企业社会责任的意愿更强烈。并且在一定范围内对政府和职工履行其社会责任会使企业价值增加,而对投资者履行社会责任时却使结果相反。
二、文献述评与研究假设
在国外,Preston和 O'Bannon(1997)实证证明企业对社会责任承担的表现和企业价值之间呈正相关。Waddock 和 Graves(1997)认为企业对社会责任承担的表现和股东报酬率、资产报酬率存在着正相关关系,从而可以判断对企业价值有肯定的关系。在国内,沈洪涛(2005)通过定量指标分析,认为我国企业社会责任与财务业绩之间呈显著正相关关系,从而对提升企业价值有积极作用。李正(2006)认为,从当期来看,承担社会责任越多的企业,企业价值越低;但从社会资本来看,承担社会责任不会降低企业价值,并且资产规模、行业因素与企业社会责任承担的程度有着正相关关系。田虹(2009)认为当期企业社会责任指数与提高企业利润、促进企业成长呈现显著的正相关关系。
在我国市场经济条件下,企业对政府承担其社会责任主要体现在依法纳税上。实践也证明,经济越发展,税收越重要。企业将税收缴纳给国家,同时国家又将税收用于公共基础建设、引导经济走向等等,即取之于民,用之于民。因此企业要想长远发展,就必须正确地认识税收。据此提出研究假设1:
其他条件不变,西南地区上市公司在一定范围内对政府承担的社会责任与企业价值呈正相关关系。
在我国市场经济环境中,企业要想做大做强就需要通过大量借举外债来扩大企业规模,增加企业投资机会。同时企业良好的借贷信誉也是其竞争对手不可比拟的竞争优势,也会给企业投资者留下较好的印象从而继续投资于该企业。本文选用广义投资者的概念,除了考虑股东,还着重从众多投资者中债权人角度出发,认为企业与债权人建立良好的信用关系,不仅能使企业得到债权人的大力支持而且也有利于企业自身价值增加。据此提出研究假设2:
其他条件不变,西南地区上市公司在一定范围内对投资者承担的社会责任与企业价值呈正相关关系。
人力资源管理是企业发展的重要基石,企业应对雇员履行的社会责任不仅包括基本的工资、福利,还应包括职业生涯中的技能培训,创造良好的企业工作环境等等人文关怀。企业对职工履行的社会责任越好越有利于职工对企业有归属感,培养职工的主人翁意识,从而使其更加努力地为企业奉献出自己的一份力量。据此提出研究假设3:
其他条件不变,西南地区上市公司在一定范围内对职工承担的社会责任与企业价值呈正相关关系。
三、研究设计
1、样本选取
本文选取上海和深圳交易所A股上市交易的西南地区制造业上市公司2014年的数据作为样本,对西南地区上市公司社会责任与企业价值相关性进行实证分析。为保证数据的有效性,对数据进行了筛选:(1)剔除了被ST和*ST的公司。(2)剔除金融、保险业公司。(3)剔除数据不全的上市公司。最后得到西南地区67家上市公司的数据,其数据均来自RESSET数据库,数据的处理和检验均采用SPSS19.0统计软件进行。
2、变量定义
(1)被解释变量。学术上衡量企业价值的标准很多,如ROE、Tobin’s Q和EVA等。笔者认为虽然Tobin’s Q在发达证券市场中做相关研究常常使用,但在我国这样一个新兴的证券市场其股票价格并不能真实反应实际情况。而ROE指标不能反映股东为获得收益所承担的风险和股东的机会成本,因此笔者认为ROE不能真正地反映企业价值。基于以上分析本文采用会计指标EPS来衡量企业价值。
(2)解释变量。依据财政部1995年制定的《财政部企业经济效益评价指标体系》,利用社会贡献率公式定义西南地区上市公司社会责任变量。把西南地区上市公司社会责任变量作为解释变量包括:(1)企业对政府的社会责任(CSRG)计算公式为:(支付的各项税费-收到的税费返还)/平均资产总额。(2)企业对投资者的社会责任(CSRI)计算公式为:(分配股利、红利或偿付利息支付的现金+偿还债务本金所支付的现金)/平均资产总额。(3)企业对职工的社会责任(CSRW)计算公式为:支付给职工以及为职工支付的现金/平均资产总额。
(3)控制变量。借鉴前人研究成果,为了使结论更具有可靠性,本文选取的控制变量如下:(1)企业的规模(SIZE),用公司总资产的自然对数衡量,(2)财务杠杆(LEV),用资产负债率来衡量。
3、模型构建
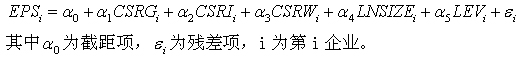
为了检验本文提出的研究假设,构建了如下的多元线性回归模型。
四、实证结果和分析
1、描述性统计
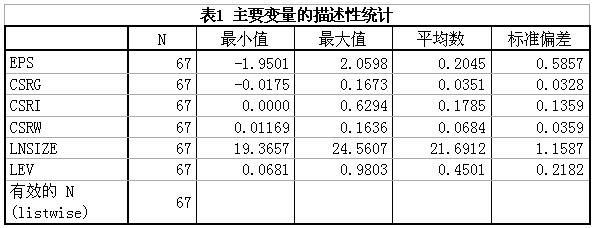
描述性统计结果如表1所示,EPS最大值为2.0598,最小值为-1.9501,标准差较大,说明该值在各个样本间的差异较大,即各个样本公司的盈利能力差距较大。CSRG、CSRI、CSRW变量中各标准差都比较小,可以看出这些值在各个样本间的差异不大,变化较为平稳。企业规模的标准差在所有变量中最大,说明样本间企业规模差距比较大。而LEV最大值与最小值之间差距较大,说明各样本间采取的财务杠杆作用有很大的区别。
2、相关性检验
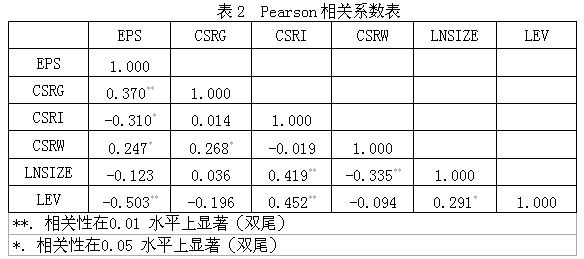
本文通过Pearson相关系数检验,以判断各个变量之间是否具有相关性和自变量之间是否具有多重共线性。其检验结果如表2,从表2中可以看出,解释变量CSRG与被解释变量每股收益EPS有显著的正相关性,从而弱支持了假设1。变量CSRI与EPS有显著的负相关性,与假设2相反。变量CSRW与EPS呈显著的正相关,从而弱支持了假设3。同时LNSIZE、LEV与EPS呈负相关性。各个解释变量及控制变量之间的相关系数都不高,均未超过多重共线性临界值0.8,因此通过多重共线性检验。
3、回归分析
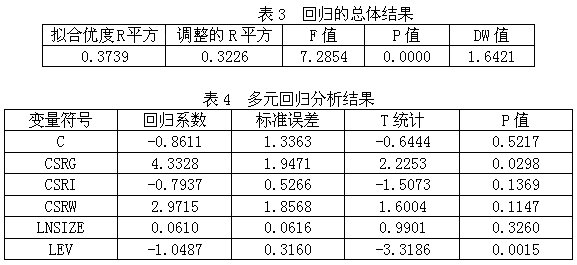
用SPSS19.0统计软件进行多元线性回归分析以便达到进一步揭示西南地区上市公司社会责任与企业价值之间的相关关系,其结果如表3和表4。从表3中可以看出,模型的F统计值为7.2854, P值为0.0000,说明模型的整体线性拟合较显著。但调整的R平方仅为0.3226,其值不大,可以看出模型中的解释变量和控制变量的选取上仍缺乏考虑影响企业价值的部分因素,对被解释变量的解释能力有限。而DW值1.6421在2附近,说明变量间不存在自相关问题。
从表4中的回归结果可以看出:(1)我国西南地区上市公司对政府承担的社会责任(CSRG)与企业价值在5%的水平上显著正相关,从而验证了假设1。充分体现了企业要想发展的更好就必须与政府政策路径一致。(2)我国西南地区上市公司对投资者承担的社会责任(CSRI)与企业价值两者呈负相关但并不显著,与假设2及国外多数学者的研究结论不符,究其原因可能是我国企业融资结构和融资途径与国外的差异导致。(3)我国西南地区上市公司对职工承担的社会责任(CSRW)与企业价值虽然正相关,但是不显著,与假设3不符,与国外多数学者的研究结论不一致。原因可能在于在中国企业文化中领导的信任度与职工的归属感没有得到很好地权衡。(4)控制变量LEV与企业价值在1%的统计水平上显著负相关,说明在一定程度上我国西南地区上市公司的负债越多会导致其企业价值越低。
五、总结
根据以上分析对我国西南地区上市公司提出的建议是:一方面企业应该和政府建立融洽的政企关系,这样才能更好地为企业提供良好的发展环境,促进企业价值的不断提升。另一方面企业应在一定范围内改变高度集中的股权结构,形成相互制衡的股权形式。最后是协调好企业与职工的关系,提高工作效率,毕竟职工才是企业价值的主要创造者。
【参考文献】
[1] Preston,O'Bannon. TheCorporate Social Financial Performance Relationship:ATypology and Analysis[J]. Business and Society,1997.
[2] Waddock,Graves. The CorporateSocial Performance Financial Performance Link[J]. Strategic Management Journal,1997.
[3] 沈洪涛.公司社会责任与公司财务业绩关系研究—基于相关利益者理论的分析[D].厦门大学博士学位论文,2005.
[4] 李正.公司社会责任与公司价值的相关性研究—来自沪市上市公司的经验证据[J].中国工业经济,2006.
[5] 田虹.企业社会责任与企业绩效的相关性——基于中国通信行业的经验数据[J]. 经济管理,2009.
[6] 朱雅琴,姚海鑫. 企业社会责任与企业价值关系的实证研究[J]. 财经问题研究,2010.
【作者简介】
杜剑,贵州财经大学会计学院教授,硕士生导师。
(责任编辑 马颖超)


 扫一扫上新西部网
 不良信息举报窗口


